


상속·증여세제의 구조적 문제와 개선 방향
-
글쓴이
자유기업원 2026-10-06
-
- 이슈와자유 제32호, 상속·증여세제의 구조적 문제와 개선 방향.pdf
◩ 핵심 요약
한국의 상속·증여세 논의는 흔히 최고세율 50%의 적정성에 집중된다. 그러나 실제 세 부담은 세율뿐 아니라 공제액, 과세표준 구간, 과세단위, 생전증여 합산방식과 각종 특례가 함께 결정한다. 따라서 국제비교에서도 최고세율만이 아니라 공제·면세수준, 과세단위, 물가연동 여부, 실제 세수비중을 함께 볼 필요가 있다.
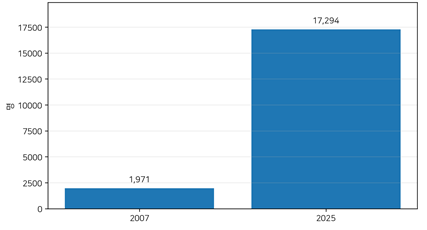
최근 한국에서는 상속세 과세대상 자체가 빠르게 확대되고 있다. 2025년 상속세 부과 결정 대상 피상속인은 2만2,524명이었고, 이 가운데 과세표준 10억원 이하가 1만7,294명으로 76.8%를 차지했다. 같은 구간의 과세대상은 2007년 1,971명이었다. 반면 이 구간의 평균 결정세액은 최근 5,063만원으로 과거 5,467만원과 큰 차이가 없어, 최근 변화가 1인당 세액 증가뿐 아니라 납세자 수 확대와도 관련돼 있음을 보여준다(국세청 자료, 한국경제 2026.9.27. 재인용).
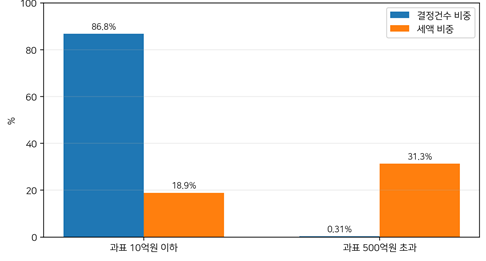
증여세에서도 과세저변 확대와 세수집중이 동시에 나타난다. 2025년 결정건수 18만1,653건 가운데 과표 10억원 이하가 86.8%였지만 전체 세액에서 차지한 비중은 18.9%였다. 반면 500억원 초과 구간은 결정건수의 0.31%에 불과하면서 세액의 31.3%를 차지했다(국세청 자료, 한국경제 2026.9.27. 재인용).
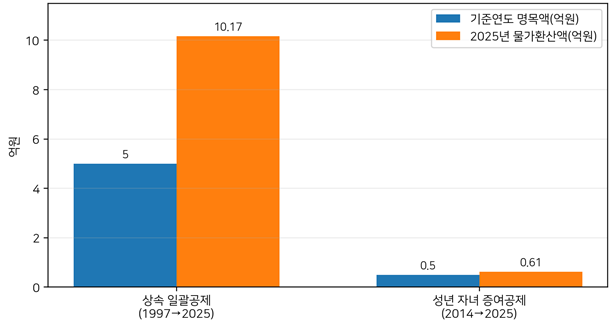
공제액의 장기동결도 중요한 쟁점이다. 전국 CPI 기준으로 단순 환산하면 1997년 5억원은 2025년 약 10.2억원, 2014년 5천만원은 약 6,150만원의 구매력에 해당한다. 이 값은 적정 법정공제액을 의미하는 것이 아니라 명목 공제의 장기동결이 실질 공제의 축소로 이어질 수 있음을 보여주는 참고치다(OECD CPI 연간지수와 국가데이터처 2023~2025 CPI를 연쇄 적용).
OECD의 2021년 비교에서는 상속·유산세를 부과하는 24개국 가운데 20개국이 상속인의 실제 취득재산을 기준으로 과세했고, 한국·미국·영국·덴마크 4개국은 총유산을 과세단위로 삼았다. 또한 상속·유산·증여세는 OECD 전체 조세수입에서 평균 0.36%, 해당 세목을 부과하는 국가만 보면 평균 0.51%를 차지했으며, 1%를 넘는 국가는 벨기에·프랑스·일본·한국이었다(OECD, 2021).
이 보고서는 한국 상속·증여세제의 구조적 문제를 ① 공제액 장기동결과 실질가치 하락, ② 물가상승과 과표구간 고정에 따른 재정적 견인효과, ③ 총유산 과세와 개별 상속인의 담세력 간 괴리, ④ 상속과 증여 간 제도적 비정합성으로 정리한다. 이에 대응하는 정책옵션으로 공제수준 현실화, 공제·과표의 물가연동, 유산취득세 전환, 상속·증여 통합정비를 검토하되 세수·분배·행정비용의 trade-off를 함께 살펴본다.
핵심 |
1. 문제제기
한국의 상속·증여세는 과세표준이 증가할수록 10%에서 최고 50%까지 높아지는 5단계 초과누진세율을 적용한다. 그러나 상속세 부담을 최고세율 하나만으로 평가하기는 어렵다. 상속재산에서 얼마를 공제한 뒤 과세하는지, 어느 수준부터 높은 세율이 적용되는지, 총유산을 과세하는지 또는 각 상속인이 실제 취득한 재산에 과세하는지에 따라 실질부담은 크게 달라진다(국세청, 상속세·증여세 안내).
현행 상속세제의 대표적인 공제는 일괄공제 5억원이다. 증여세에서는 직계존속으로부터 재산을 증여받는 성년자에게 직전 10년간 합산해 5천만원의 기본공제가 적용된다. 이러한 기준은 명목금액으로 정해져 있어 물가와 자산가격이 상승하더라도 자동적으로 조정되지 않는다(상속세 및 증여세법 제21조·제53조).
따라서 법정세율을 인상하지 않아도 명목자산가치 상승과 고정된 공제·과표가 결합하면 과세대상이 확대되거나 더 높은 세율구간에 진입할 수 있다. 반대로 높은 법정세율을 유지하더라도 면세기준이 크고 물가에 연동될 경우 실제 과세대상은 제한적일 수 있다. 이 때문에 국제비교에서는 세율과 함께 공제·면세수준, 과세단위, 물가연동, 실제 세수비중을 함께 검토해야 한다.
본 보고서는 이러한 관점에서 한국 상속·증여세제의 현황을 살펴보고 주요국 제도를 비교한다. 이어 공제의 실질가치, 물가와 과표구간, 과세단위, 상속·증여 간 정합성이라는 4가지 쟁점을 분석한 뒤 각 쟁점과 대응하는 정책옵션과 고려사항을 제시한다.
2. 한국 상속·증여세제의 현황과 변화: 자동증세 현상 출현
◩ 상속세 과세대상의 확대
최근 상속세에서 가장 눈에 띄는 변화는 과세대상 인원의 증가다. 2025년 상속세 부과 결정 대상은 2만2,524명이었고, 이 가운데 과표 10억원 이하 대상자는 1만7,294명으로 전체의 76.8%였다. 1억원 초과~3억원 구간이 5,394명으로 가장 많았고, 5억원 초과~10억원 4,319명, 1억원 이하 4,158명, 3억원 초과~5억원 3,423명 순이었다(국세청 자료, 한국경제 2026.9.27. 재인용). 과표 10억원 이하 상속세 과세대상은 2007년 1,971명에서 2025년 1만7,294명으로 늘었다. 반면 이 구간의 평균 결정세액은 최근 5,063만원으로 2007년 5,467만원과 큰 차이가 없었다.
이 자료는 최근 상속세 변화가 개별 납세자의 평균 세액 증가보다는 과세대상자의 증가와도 상당히 관련돼 있음을 보여준다. 다만 과세대상 증가를 공제 동결 하나로 설명할 수는 없다. 부동산과 금융자산 가격 상승, 고령층 자산축적, 고액 상속의 발생 등도 함께 작용한다. 따라서 정책평가에서는 자산의 실질적 증가와 명목기준 동결의 효과를 분리해 볼 필요가 있다.
<그림1> 과세표준 10억원 이하 상속세 과세대상 변화
자료: 국세청 자료, 한국경제(2026.9.27) 재인용.
◩ 증여세의 과세대상 확대와 세수집중
2025년 증여세 결정건수는 18만1,653건이었다. 이 가운데 과표 10억원 이하가 86.8%를 차지했다. 그러나 이 구간이 전체 증여세액에서 차지한 비중은 18.9%에 그쳤다. 반대로 과표 500억원 초과는 결정건수의 0.31%에 불과했지만 전체 세액의 31.3%를 차지했다(국세청 자료, 한국경제 2026.9.27. 재인용).
이는 증여세에서 두 현상이 동시에 나타남을 의미한다. 납세 경험은 보다 넓은 자산계층으로 확산되는 반면 실제 세수는 고액·초고액 증여에 집중된다. 따라서 기본공제의 현실화와 고액 증여에 대한 누진도는 반드시 동일한 방향으로 조정되는 문제는 아니다.
<그림2> 증여세 결정건수와 세액 비중의 차이 (2025)

주: CPI 환산치의 산출방법(1997·2014·2022년 한국CPI는 OECD 연간지수(2015=100)를 사용하고, 2023~2025년은 국가데이터처의 전국 연간 CPI 상승률을 연쇄 적용해 2025년 상당액을 계산. 지수 기준연도 자체는 환산비율에 영향을 주지 않음. 계산결과는 반올림해 1997년 5억원 ≈ 2025년 10.2억원, 2014년 5천만원 ≈ 2025년 6,150만원으로 표기)
자료: 국세청 자료, 한국경제(2026.9.27) 재인용.
◩ 자동증세: 장기 고정 과표와 공제 속 물가가 오르면서 상속·증여세의 자동증가 현상
현행 상속세 일괄공제는 5억원이다. 직계존속 증여재산공제는 성년자 5천만원, 미성년자 2천만원이며 직전 10년의 공제액을 합산해 한도를 적용한다(상속세 및 증여세법 제21조·제53조). 상속·증여세율이 적용되는 과표구간 역시 1억원·5억원·10억원·30억원이라는 명목금액을 기준으로 한다.
명목금액이 동일하다고 실질적인 면세범위가 동일한 것은 아니다. 전국 CPI 기준으로 단순 환산하면 1997년 5억원은 2025년 약 10.2억원, 2014년 5천만원은 약 6,150만원의 구매력에 해당한다. 계산에는 OECD의 한국 연간 CPI 지수(1997·2014·2022)와 국가데이터처의 2023~2025 연간 CPI 상승을 연쇄 적용했다. 이는 적정 공제액 제안이 아니라 실질가치 변화의 크기를 보여주는 참고치다.
<그림3> 공제액의 실질가치 변화: 단순 CPI 환산
자료: OECD CPI 연간지수(한국) 및 국가데이터처 소비자물가조사. 단순 환산치.
3. 주요국 상속·증여세제의 국제비교
◩ 최고세율과 함께 제도구조를 함께 봐야 한다
한국의 상속·증여세 최고세율은 50%로 국제적으로 높은 편이다. 일본은 최고 55%, 미국과 영국은 40%, 프랑스는 직계비속 기준 최고 45%를 적용한다. 독일은 가족관계와 과세취득액에 따라 세율이 달라지며 가까운 가족에 대해서는 최대 30%의 세율구조를 가진다(OECD, 2021; 각국 세무당국
그러나 최고세율 자체만으로 실제 부담을 비교하기는 어렵다. 미국은 2026년 연방 상속세 기본 제외액이 1인당 1,500만달러이고, 독일과 프랑스는 상속인별 개인공제를 적용한다. 동일한 최고세율이라도 과세가 시작되는 기준과 상속인별 공제에 따라 과세대상 범위가 크게 달라진다.
<표1> 주요국 상속·증여세 세금 구조 비교
국가 | 최고세율(대표) | 공제·면세 특징 | 기본 과세단위 | 물가 자동조정 |
한국 | 50% | 일괄공제 5억원 | 총유산 | 없음 |
일본 | 55% | 3천만엔 + 법정상속인당 600만엔 | 법정상속분 반영 | 제한적 |
미국 | 40% | 2026년 1,500만달러 | 총유산 | 있음 |
영국 | 40% | 기본 £325k + 주택 £175k(요건) | 총유산 | 법상 가능·현재 동결 |
독일 | 가까운 가족 최대 30% | 자녀 €400k 등 개인별 공제 | 상속인별 | 정액기준 |
프랑스 | 직계비속 최대 45% | 자녀 €100k 등 개인별 공제 | 상속인별 | 정액기준 |
자료: OECD(2021), IRS, HMRC, 독일·프랑스·일본 세무당국. 국가별 제도 차이로 단순 부담 순위 해석에는 한계가 있음.
◩ OECD에서는 상속인별 취득과세가 다수
OECD의 2021년 비교에 따르면 상속·유산세를 부과하는 24개 회원국 가운데 20개국은 상속인이 실제 취득한 재산을 기준으로 과세하는 recipient-based inheritance tax를 적용했다. 한국·미국·영국·덴마크 4개국은 피상속인의 전체 유산에 과세하는 estate tax 방식이었다(OECD, 2021).
상속인별 과세는 각 상속인의 실제 취득액과 가족관계를 과세단계에서 직접 반영할 수 있다. 반면 총유산 과세는 피상속인이 남긴 부의 전체 규모에 초점을 둔다. 어느 방식이 자동적으로 더 낮은 세 부담을 의미하는 것은 아니며, 공제와 세율을 어떻게 설정하는지에 따라 전체 세수와 분배효과는 달라질 수 있다.
<그림4> OECD 상속·유산세 부과국의 과세단위 (2021 비교)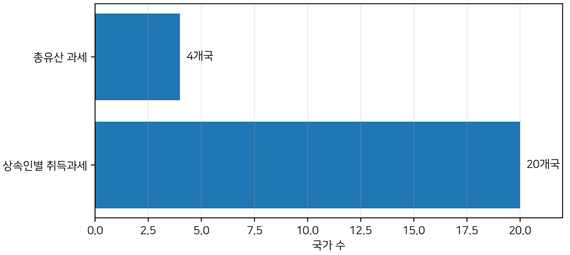
자료: OECD(2021), Inheritance Taxation in OECD Countries.
◩ 물가연동 여부도 실질적인 과세범위를 바꾼다: 미국의 물가 연동 연방 상속세제
미국 연방 상속세는 높은 기본 제외액과 함께 물가조정 장치를 운용한다. 2026년 기본 제외액은 1,500만달러이며 IRS는 관련 기준금액을 연례 절차로 조정한다. 다만 2018년과 2026년의 큰 폭 변화에는 법 개정에 따른 기본액 조정이 포함돼 있으므로 단순한 물가연동 효과와 구분할 필요가 있다(IRS, 2026).
영국은 기본 nil-rate band £325,000과 residence nil-rate band £175,000을 운용하지만, 현재 기준은 2030~2031 과세연도까지 동결돼 있다(HMRC). 미국과 영국의 대비는 면세기준의 수준뿐 아니라 기준금액을 장기간 어떻게 관리할 것인지가 독립적인 정책설계 문제임을 보여준다.
◩ 실제 세수 비중에서도 한국은 상대적으로 높은 국가군: GDP대비 상․증세 비중 미국의 7배
OECD Revenue Statistics의 동일 세목인 Estate, inheritance and gift taxes(4300)를 GDP 대비로 비교하면 2023년 프랑스 0.8%, 한국 0.7%, 벨기에 0.6%, 일본 0.5%, 핀란드 0.4%, 영국 0.3%, 독일 0.2%, 미국 0.1%였다(OECD Revenue Statistics).
OECD의 별도 비교에서도 상속·유산·증여세가 전체 조세수입에서 차지하는 비중은 OECD 평균 0.36%, 해당 세목을 실제 부과하는 국가 평균 0.51%였다. 당시 1%를 넘는 국가는 벨기에·프랑스·일본·한국이었다(OECD, 2021). 이 지표들은 한국의 특징을 명목세율뿐 아니라 실제 세수구조까지 포함해 볼 필요가 있음을 보여준다.
<그림5> 주요국 상속·유산·증여세수의 GDP 대비 비중(2023)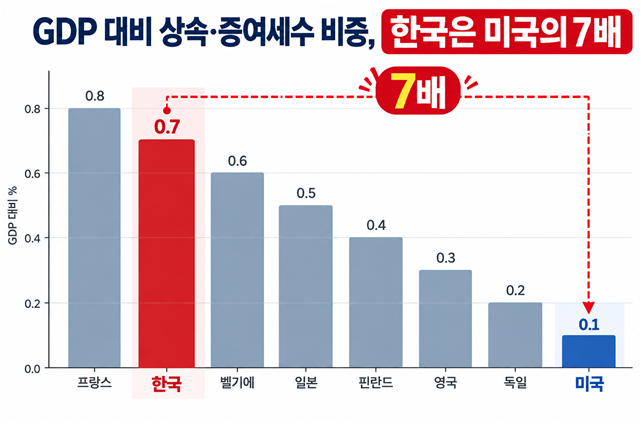
자료: OECD Revenue Statistics, 2023, tax category 4300.
4. 상속·증여세제의 구조적 문제
◩ 공제 장기동결과 실질가치 하락
첫 번째 쟁점은 장기간 고정된 명목공제가 실질 면세범위를 축소할 수 있다는 점이다. 물가가 상승하는 동안 공제액이 그대로라면 동일한 명목공제가 제공하는 실질적인 면세효과는 줄어든다.
물가환산은 적정 공제액을 직접 결정하지 않는다. 상속재산은 소비재가 아니라 부동산·금융자산 비중이 높고, 자산가격은 CPI와 다르게 움직이기 때문이다. 그럼에도 CPI 환산은 장기동결된 명목기준이 중립적인 현상유지가 아니라는 점을 보여주는 가장 단순하고 투명한 기준이다.
◩ 물가상승과 과표고정에 따른 재정적 견인효과
두 번째 쟁점은 공제액뿐 아니라 세율구간도 명목금액으로 고정돼 있다는 점이다. 현재 10~50% 세율은 1억원·5억원·10억원·30억원이라는 과표 기준에 따라 적용된다. 물가와 명목자산가치가 상승하는데 구간이 고정돼 있으면 실질적인 부의 수준이 크게 달라지지 않아도 더 높은 세율구간에 진입할 수 있다.
이러한 현상은 세율 자체의 적정성과 별개의 문제다. 세율을 유지하면서 공제·과표를 물가에 연동할 수도 있고, 반대로 세율을 인상하지 않으면서 기준금액 동결을 통해 실질부담이 커질 수도 있다. 따라서 정책평가에서는 명목세율과 실질 과세위치를 구분해 볼 필요가 있다.
<그림6> 자동증세 현상: 물가상승과 과표고정에 따른 재정적 견인효과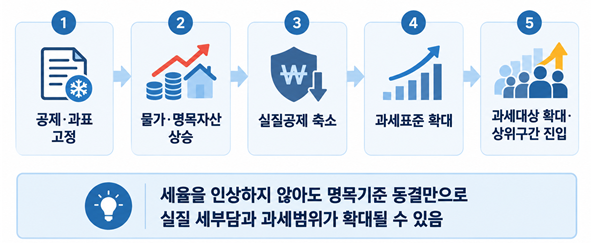
자료: 작성자 정리. 소득세의 bracket creep과 유사한 fiscal drag 메커니즘을 상속·증여세 명목기준에 적용.
◩ 총유산 과세와 개별 상속인의 담세력 간 괴리
세 번째 쟁점은 과세단위다. 30억원을 자녀 한 명이 모두 상속하는 경우와 세 명이 각각 10억원씩 상속하는 경우 총유산은 같지만 각 상속인의 경제적 이익은 다르다. 총유산 과세는 피상속인이 남긴 부의 규모를 중시하는 반면 상속인별 취득과세는 실제 취득자의 담세력을 직접 반영한다.
다만 이 차이는 어느 제도가 절대적으로 우월하다는 의미는 아니다. 총유산 과세는 행정과 징수 측면에서 단순할 수 있고, 상속인별 과세는 상속인 수와 관계에 따라 부담이 달라져 분산상속 유인을 만들 수 있다. 제도선택은 형평성·세수·회피 가능성·행정비용을 함께 비교해야 한다.
◩ 상속과 증여 간 제도적 비정합성
네 번째 쟁점은 상속과 증여가 경제적으로 동일한 세대 간 무상자산 이전이라는 공통점에도 불구하고 공제와 합산기간, 특례가 별도로 설계돼 있다는 점이다. 한쪽 제도만 크게 조정하면 생전증여와 사후상속의 상대가격이 변해 이전시점 선택에 조세가 영향을 미칠 수 있다.
따라서 상속세와 증여세를 각각 독립적인 세제로만 보기보다 기본공제, 사전증여 합산, 목적별 특례를 하나의 자산이전세제 관점에서 검토할 필요가 있다.
5. 상속·증여세제의 개선방향
◩ 공제수준 현실화
공제수준을 재검토할 경우 CPI 하나만으로 금액을 정하기보다 소비자물가, 가계 순자산 분포, 주택 등 주요 상속자산 가격, 전체 사망자 대비 상속세 과세비율, 자산구간별 세 부담과 세수효과를 함께 살펴볼 필요가 있다.
특히 공제 확대는 과세대상 중 상대적으로 낮은 자산구간을 제외하는 효과와 함께 고액 상속자의 세액도 줄일 수 있다. 따라서 공제 현실화의 분배효과를 자산구간별로 공개하는 것이 중요하다. 1997년 5억원의 현재 물가환산치 약 10.2억원은 하나의 참고점이지 정책목표액이 아니다.
◩ 물가연동제 도입(과표 및 공제액의 물가지표 연동)
일회성 공제조정 뒤 다시 장기간 동결하면 같은 문제가 반복될 수 있다. 따라서 공제와 과표구간에 객관적인 물가지표를 연동하는 방안도 검토할 수 있다. 연동주기는 매년, 일정 기간, 누적물가 일정 수준 도달 시 등 여러 방식이 가능하다.
공제만 연동하고 세율구간을 그대로 두면 bracket creep 문제가 일부 남는다. 따라서 물가연동을 도입한다면 기본공제뿐 아니라 과표구간까지 함께 검토하는 것이 논리적으로 일관된다. 반면 자산가격을 자동연동지표로 사용하는 방안은 지역별·자산별 변동성이 커 별도의 신중한 검토가 필요하다.
◩ 유산취득세 전환 검토
유산취득세 전환의 핵심은 감세 자체가 아니라 과세단위를 피상속인의 총유산에서 각 상속인의 실제 취득액으로 옮기는 데 있다. 상속인별 공제와 세율을 어떻게 설정하느냐에 따라 전체 세수를 현행과 비슷하게 유지하면서 부담분포만 조정하는 설계도 가능하다.
다만 상속인 수를 늘리거나 사전증여를 활용해 누진도를 낮추려는 유인이 커질 수 있으므로 사전증여 합산, 실질귀속, 공동상속재산 신고·징수체계가 함께 설계돼야 한다. 또한 제도전환 시 납세협력비용과 행정비용의 증가 여부도 평가할 필요가 있다.
◩ 상속·증여의 통합적 정비
상속과 증여의 공제, 사전증여 합산기간, 과표구간, 혼인·출산·가업승계 등 목적별 특례를 하나의 세대 간 자산이전이라는 관점에서 점검할 필요가 있다. 기본공제가 장기간 고정된 상황에서 개별 특례만 지속적으로 추가되면 제도복잡성이 높아지고 개인별 조건에 따른 차이가 확대될 수 있다.
기업승계의 경우에는 상속세 전체의 세율·공제 조정과 별도로 유동성 문제가 핵심인지 구분해야 한다. 비상장기업 지분처럼 자산가치는 높지만 현금이 부족한 경우에는 연부연납·납부유예 등 유동성 대응수단을 비교할 수 있다. OECD도 여러 국가가 상속세 분할납부나 사업자산 관련 별도 제도를 운용한다고 설명한다.
<표3> 상소·증여세제의 구조적 문제 및 개선방향 제안
구조적 문제 | 검토 가능한 정책방향 | 함께 볼 사항 |
공제 장기동결·실질가치 하락 | 공제수준 현실화 | 세수·분배효과, 자산분포 |
물가·과표 고정 | 공제·과표 물가연동 | 조정주기, 지표 선택 |
총유산과 개별 담세력의 괴리 | 유산취득세 전환 검토 | 분산상속·사전증여·행정비용 |
상속·증여 간 비정합성 | 통합 자산이전세제 정비 | 합산기간·특례·기업승계 |
자료: 작성자 정리. 아래 네 방향은 단일 처방이 아니라 비교·검토 가능한 정책옵션임.
6. 결론
한국의 상속·증여세 문제는 최고세율 50%라는 하나의 숫자로 설명하기 어렵다. 최근에는 상속세 과세대상이 크게 확대됐고 증여세에서도 과세건수의 저변이 넓어졌다. 동시에 증여세수는 고액·초고액 증여에 집중돼 있다. 따라서 과세대상 확대와 세수집중을 동시에 보는 것이 필요하다.
국제비교에서도 한국의 특징은 높은 세율만이 아니다. OECD 비교에서 상속인별 취득과세가 다수이며, 한국은 총유산 과세를 유지하는 소수 국가군에 속한다. 또 2023년 GDP 대비 상속·유산·증여세수는 0.7%로 주요 비교국 가운데 상대적으로 높은 수준이었다. 미국은 높은 기본 제외액과 물가조정 장치를 운영한다.
공제의 장기동결은 별도의 문제다. 명목금액이 그대로라는 것은 실질적인 면세범위도 그대로라는 뜻이 아니다. 장기간 물가가 상승하면 실질공제는 낮아지고, 과표구간까지 고정돼 있으면 상위세율 진입 가능성도 커진다. 다만 적정 공제액은 CPI뿐 아니라 자산분포와 세수·재분배 효과를 함께 고려해 정해야 한다.
향후 제도개편 논의에서는 네 질문이 핵심이 될 수 있다. 첫째, 현재 공제가 적정한 실질 면세범위를 제공하는가. 둘째, 물가상승에 따른 재정적 견인효과를 어떻게 관리할 것인가. 셋째, 총유산과 실제 상속인의 취득액 중 어느 쪽을 과세단위로 둘 것인가. 넷째, 상속과 증여 간 세제차이가 이전시점에 과도한 영향을 주고 있지는 않은가.
이에 대응하는 공제 현실화, 물가연동, 유산취득세 전환, 상속·증여 통합정비는 각각 장점과 비용이 있는 정책옵션이다. 어느 한 방향을 채택하기 전에 자산구간별 세수·분배효과, 조세회피 가능성, 행정비용과 납세협력비용을 함께 공개하고 비교하는 것이 중요하다. 상속·증여세 논의를 최고세율 중심의 찬반에서 벗어나 실질가치·실제 취득액·조세중립성·재정효과를 함께 평가하는 구조적 논의로 확장할 필요가 있다.
◩ 참고문헌
● 국가데이터처. 소비자물가조사, 2025년 연간 소비자물가지수.
● 국가법령정보센터. 상속세 및 증여세법(2026년 시행법령).
● 국세청. 상속세·증여세 신고안내 및 세율·공제 안내.
● 한국경제 (2026.9.27). 상속세 과표구간별 결정현황 관련 기사(국세청 자료 재인용).
● 한국경제 (2026.9.27). 증여세 공제액 및 과표구간별 결정현황 관련 기사(국세청 자료 재인용).
● HM Revenue & Customs. Inheritance Tax thresholds.
● Internal Revenue Service. Instructions for Form 706, 2026 basic exclusion amount.
● OECD (2021). Inheritance Taxation in OECD Countries, OECD Tax Policy Studies No. 28.
● OECD. Revenue Statistics, category 4300: Estate, inheritance and gift taxes.
● OECD/FRED. Consumer Price Index: Total for Korea, annual series (OECD source).
위키: https://www.cfe.org/w/bbsDetail.php?idx=156