

대학 적립금 운용규제의 문제와 자율적 기금운용체계 구축방안
-
글쓴이
자유기업원 2026-10-01
-
- 이슈와자유 제31호, 대학 적립금 운용규제의 문제와 자율적 기금운용체계 구축방안.pdf
※ 핵심 메시지
대학 적립금 정책의 초점은 “얼마나 쌓았는가”에서 “어떻게 운용하고 책임지는가”로 이동해야 한다. 대학이 직접운용, 민간 OCIO, 공동투자풀, 전문기관 위탁 가운데 자유롭게 선택하도록 하고, 정부는 일률적 자산규제보다 공시·위험관리·수탁자 책임에 집중할 필요가 있다
◩ 핵심 요약
전국 사립 일반대학과 전문대학의 교비회계 누적 적립금은 2025회계연도 기준 12조 2,358억원으로 12조원을 넘어섰다. 학교법인회계 적립금까지 포함하면 약 12조 8,600억원이다. 그러나 대학 적립금 문제를 단순히 “돈을 쌓아두고 있다”는 관점에서만 보면 정책대안도 적립 억제나 강제 지출에 머물 가능성이 크다. (교육부·한국사학진흥재단 자료; 한국경제, 2026.9.27)
더 중요한 쟁점은 적립금의 운용구조다. 적립금 운용계획서상 기말 추정잔액 11조 3,694억원 가운데 46.1%인 5조 2,409억원은 사용 예정 시점이 10년 이상이다. 반면 상당액은 은행 예금 중심으로 운용되고 있으며, 금융회사 예치잔액 중 약 19.7%는 가입 당시 비교 기준금리보다 낮은 금리를 적용받은 것으로 보도됐다. 장기자금을 단기자금과 같은 방식으로 관리할 경우 인플레이션에 따른 실질가치 하락과 기회비용이 누적될 수 있다. (교육부·한국사학진흥재단 자료; 한국경제, 2026.9.27.; 교수신문, 2026)
현행 적립금 제도는 목적별 사용통제, 50% 증권취득 한도, 기금운용심의와 예산·회계 절차가 중첩된 구조다. 문제는 투자 허용 여부보다 이 같은 비율·절차 중심 규제가 10년 이상 장기자금의 만기와 유동성·위험을 충분히 반영하는지에 있다. 해외 주요 대학은 장기·단기 자금을 구분하고 자체 전문운용, 외부위탁, 공동투자풀 등 다양한 구조를 활용한다. 한국도 대학의 선택권을 넓히되 공시와 수탁자 책임을 강화하는 방향으로 제도를 전환할 필요가 있다. (「사립학교법」 제32조의2·제32조의3; NACUBO, 2026; University of Oxford, 2026; UTAM, 2026)
정책방향 규제 완화 → 선택권 확대 → 책임 강화. 대학은 적립금의 규모와 만기, 위험감내 능력에 따라 운용방식을 선택하고, 정부는 투자처를 지정하기보다 투자정책서, 분산투자, 이해충돌 방지, 장기성과 공시와 수탁자 책임을 감독하는 방향으로 전환해야 한다. |
• 50% 일률적 증권투자 한도를 장기적으로 수탁자 책임 중심의 원칙규제로 전환
• 적립금을 단기·중기·장기로 구분해 자금 만기에 맞는 자산배분 허용
• 직접운용·민간 OCIO·공동투자풀·전문기관 위탁을 대학이 자유롭게 선택
• 중소·지방대학을 위한 복수의 공동투자풀 시장 허용
• 운용수익의 교육·연구·장학 환류를 위한 대학별 spending policy 활용
• 정부 역할을 사전적 투자통제에서 공시·위험관리·책임 규율로 전환
1. 서론: 문제는 적립금의 규모보다 운용방식이다
2025회계연도 전국 사립 일반대학 143곳과 전문대학 117곳의 교비회계 누적 적립금은 12조 2,358억원으로 전년보다 6,714억원, 5.8% 증가했다. 법인회계를 더하면 전체 규모는 약 12조 8,600억원이다. 이 숫자만 놓고 보면 대학들이 재정난을 호소하면서 거액의 자금을 사용하지 않고 보유한다는 비판이 제기될 수 있다. (교육부·한국사학진흥재단 자료; 한국경제, 2026.9.27.)
그러나 적립금을 곧바로 불필요한 잉여자금으로 보는 것은 대학재정의 특성을 충분히 반영하지 못한다. 대학은 교육시설의 신축·개보수, 학생 장학금, 연구지원, 퇴직비용 등 미래의 대규모 지출에 대비해야 한다. 사립학교법도 이러한 목적의 적립을 허용하고 있으며 적립금을 원금보존적립금과 임의적립금, 다시 연구·건축·장학·퇴직·특정목적 적립금 등으로 관리하도록 하고 있다. (「사립학교법」 제32조의2)
대학별 재정여건도 크게 다르다. 대규모 수도권 대학과 학생 감소에 직접 노출된 지방 중소대학을 같은 잣대로 평가하기 어렵다. 따라서 정책의 질문은 “왜 쌓아두는가”에 그치지 않고 “얼마 동안 보유할 자금이며, 그 기간에 어떻게 운용하고, 그 수익을 어떻게 대학의 본래 기능에 환류시키는가”로 확장되어야 한다.
2. 대학 적립금 현황과 운용실태
◩ 적립금의 절반 가까이는 10년 이상 장기자금이다
적립금 운용에서 가장 중요한 변수 중 하나는 사용 예정 시점이다. 2025회계연도 적립금 운용계획서 277건의 기말 추정잔액 11조 3,694억원 가운데 46.1%인 5조 2,409억원은 사용 시점이 10년 이상으로 분류됐다. 3년 이내 사용할 예정인 자금은 2조 6,527억원, 23.3%였다. (교육부·한국사학진흥재단 자료; 한국경제, 2026.9.27.; 교수신문, 2026)
그러나 이들 분야는 단일법인화보다 분리와 경쟁 유지의 편익이 더 크다. 발전 5사는 2001년 경쟁 도입을 위해 분할한 조직인 만큼 비교·경쟁의 장치를 유지할 필요가 있고, 항만공사도 항만별 화물구조와 지역전략이 달라 중앙집중형 통합이 오히려 현장 자율성을 약화시킬 수 있다. 석유와 가스 역시 조달시장·가격구조·인프라·사업위험이 서로 달라 통합보다 전문성과 책임성을 분리 유지하는 편이 타당하다. 반면 모든 광업소가 폐광된 대한석탄공사는 기능이 사실상 종료된 만큼 부채 처리와 법 개정을 거쳐 청산하는 방향이 적절하다.
<표 1> 대학 적립금 현황 및 시사점
지표 | 규모‧비중 | 시사점 |
교비회계 누적 적립금 | 12조 2,358 억원 | 2025 회계연도 |
전년 대비 증가 | 6,741억원 (+5.8%) | 적립급 규모 증가 |
법인회계 포함 | 12조 8,600 억원 | 사학 전체 기준 |
10년 이상 사용 예정 | 5조 2,409억원(46.1%) | 장기자금 성격 |
3년 이내 사용 예정 | 2조 6,527 억원(23.3%) | 단기 유동성 필요 |
은행 예치 | 5조 8,187 억원 | 예금 중심 운용 |
유가증권 운용 | 1조 7,856 억원 | 상대적으로 제한적 |
비교 기준금리 미달 예치 | 1조 6,439억원 | 운용효율 논쟁 |
자료: 교육부·한국사학진흥재단 제출자료를 인용한 한국경제·교수신문 보도(2026.9).
<그림 1> 대학 적립금의 사용 예정 시점
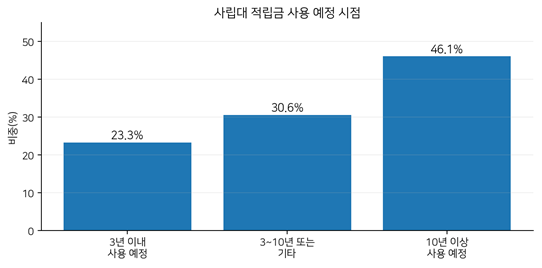
자료: 기말 추정잔액 기준. 3~10년 또는 기타 비중은 잔여 비중으로 계산.
1년 뒤 시설 보수에 사용할 100억원과 15년 뒤 사용할 100억원의 적정 운용방식은 같을 수 없다. 단기자금은 원금보전과 유동성이 핵심이지만, 장기자금은 물가상승에 따른 구매력 감소와 장기간의 기회비용까지 관리해야 한다. 예금은 명목원금을 보전하는 장점이 있지만 장기적으로 실질가치를 반드시 보전하는 것은 아니다.
◩ 장기자금도 예금에 머무르는 운용구조
2025년 기준 대학 적립금 가운데 은행 등에 예치된 금액은 5조 8,187억원인 반면 유가증권 운용액은 1조 7,856억원으로 보도됐다. 예금 중심 운용 자체가 잘못된 것은 아니다. 그러나 10년 이상 사용할 계획이 없는 자금이 상당한 상황에서 장기자금까지 단기자금처럼 관리한다면 자산과 부채의 만기가 어긋날 수 있다. (교육부·한국사학진흥재단 자료; 한국경제, 2026.9.27.)
<그림 2> 은행 예치와 유가증권 운용 규모 비교
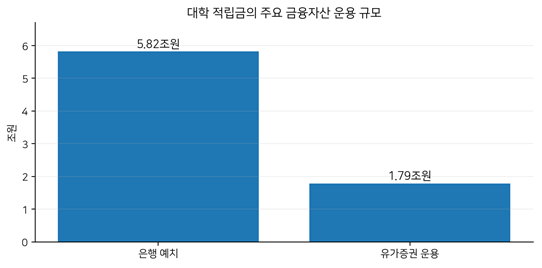
자료: 한국경제 보도(교육부·한국사학진흥재단 자료). 자산 항목 전체를 의미하지는 않으며 주요 운용 규모 비교임.
금융회사 예치잔액 8조 3,300억원 가운데 1조 6,430억원, 약 19.7%는 가입 당시 비교 기준금리보다 낮은 금리를 적용받았다는 분석도 제기됐다. 대학의 자금운용 문제는 “주식투자를 많이 하지 않았다”는 단순한 비판보다, 적립금의 사용시점과 위험특성에 맞는 자산배분 정책이 체계화되어 있는지의 문제로 보는 편이 타당하다. (교육부 자료; 한국경제, 2026.9.27.; 교수신문, 2026)
제도적 유인도 함께 봐야 한다. 적극적인 투자를 통해 손실이 발생하면 대학 경영진과 담당자의 책임이 직접적으로 드러나는 반면, 지나치게 낮은 금리로 10년을 운용해 발생한 기회손실은 상대적으로 잘 드러나지 않는다. 이와 같은 책임의 비대칭은 “하지 않는 것이 가장 안전한 선택”이라는 유인을 만들 수 있다. (한국사학진흥재단 대학회계·적립금 운용 상담자료 참조)
3.현행 적립금 운용 규제·제도의 구조적 문제
◩ 현행 규제체계: 목적규제·투자한도·심의·회계통제의 중첩
현행 대학 적립금 제도는 투자를 전면 금지하는 체계라기보다 적립 목적, 투자한도, 심의절차와 회계·감독장치를 중첩한 규제체계다. 「사립학교법」 제32조의2는 연구·건축·장학·퇴직·특정목적 등으로 적립 목적을 구분하고 원칙적으로 목적에 맞게 사용하도록 하는 한편, 등록금회계에서 비등록금회계로 전출된 적립금 상당액을 제외한 적립금에 대해서는 전체 적립금의 2분의 1 범위에서 자본시장법상 증권을 취득할 수 있도록 한다. 교원·학생의 기술·특허를 활용한 벤처기업 투자에도 별도의 한도를 둔다. 자금의 용도를 통제하면서 투자 가능한 총량도 법률로 직접 제한하는 구조다. (「사립학교법」 제32조의2, 국가법령정보센터, 2026)
운용의사결정에는 별도의 절차적 통제가 더해진다. 「사립학교법」 제32조의3과 같은 법 시행령 제14조의8·제14조의9에 따라 기금운용심의회를 두고 매 회계연도의 기금운용계획과 운용지침 등을 심의한다. 시행령은 자산운용·위험관리 경력자, 관련 분야 교수, 회계사·변호사 등 외부 전문가가 참여할 수 있도록 하고 있다. 전문성을 보완하기 위한 장치이지만, 정기적으로 심의하는 위원회와 시장을 상시 모니터링하며 자산배분·운용사 선정·리스크관리·성과분석을 수행하는 전문 운용조직은 기능이 다르다. (「사립학교법」 제32조의3; 「사립학교법 시행령」 제14조의8·제14조의9, 2026)
예산·회계 절차 역시 적립금 운용과 결합돼 있다. 「사학기관 재무·회계 규칙에 대한 특례규칙」은 적립금 운용계획서를 예산 부속서류로 요구하고 투자유가증권을 회계상 별도 자산항목으로 인식한다. 한국사학진흥재단은 적립금 운용계획이 본예산과 연결되는 경우 기금운용심의회 심의뿐 아니라 대학평의원회 자문과 등록금심의위원회 절차가 수반될 수 있다고 안내한다. 이 같은 통제는 목적 외 사용과 자의적 투자를 방지하는 데 의미가 있으나, 장기투자에서는 시장환경 변화에 따라 자산배분을 조정해야 한다는 점과 긴장이 생길 수 있다. (「사학기관 재무·회계 규칙에 대한 특례규칙」 제10조 및 별표 2; 한국사학진흥재단, 2026.1.21; 2026.6.11)
◩ 자금의 만기와 무관한 50% 일률적 투자한도
50% 증권취득 한도는 과도한 위험노출을 억제하고 규제의 예측가능성을 높인다는 장점이 있다. 그러나 자금의 사용 예정 시점, 대학의 유동성, 재정건전성, 포트폴리오 분산 수준과 관계없이 적립금 총액을 기준으로 적용된다는 한계가 있다. 2년 뒤 장학금으로 사용할 자금과 15년 뒤 시설투자에 사용할 자금이 동일한 법정 상한 안에서 관리되는 것이다. 2025회계연도 적립금 운용계획서상 기말 추정잔액의 46.1%가 10년 이상 장기자금이라는 점을 고려하면 실제 자금 만기와 획일적 비율규제 사이의 괴리를 검토할 필요가 있다. (「사립학교법」 제32조의2; 교육부·한국사학진흥재단 자료; 한국경제, 2026.9.27.; 교수신문, 2026)
장기기금 운용의 핵심은 특정 자산의 보유비율 자체보다 사용시점, 필요한 유동성, 손실감내 수준과 기대수익을 함께 관리하는 데 있다. NACUBO도 대학기금의 지출수요와 기관의 재정구조·위험성향을 포트폴리오와 함께 고려해야 한다고 설명한다. 법률상 하나의 비율로 위험을 제한하는 방식은 단순하지만, 자산·부채관리(ALM)의 관점에서는 장기자금의 특성을 충분히 반영하지 못할 수 있다. (NACUBO, 2025a; 2026b)
◩ 목적별 회계통제와 자산운용의 분절
연구·건축·장학·퇴직 등 사용목적을 구분하고 목적 외 사용을 제한하는 것은 대학 구성원과 기부자의 신뢰를 보호하는 데 필요하다. 다만 목적별 회계관리와 투자 포트폴리오의 분리는 동일한 문제가 아니다. 장학적립금·연구적립금·건축적립금의 지분과 사용처를 회계상 각각 추적하면서도 실제 투자자산은 통합 포트폴리오로 운용할 수 있다. 이렇게 하면 목적통제는 유지하면서 규모의 경제와 분산투자 효과를 높일 수 있다. (「사립학교법」 제32조의2; 「사학기관 재무·회계 규칙에 대한 특례규칙」; NACUBO, 2025b)
해외 대학기금에서는 개별 기부기금의 사용제약과 회계기록을 유지하면서 기관 차원의 투자거버넌스와 통합 자산배분을 병행하는 사례가 일반적이다. 국내 제도도 '목적별 사용’과 '통합운용’을 구분해 회계 분리·운용 통합의 기준을 명확히 할 필요가 있다. 이는 목적 외 사용을 허용하자는 것이 아니라 투자집행 단계의 비효율을 줄이자는 취지다. (NACUBO, 2025b; University of Toronto Asset Management, 2026)
◩ 대학별 운용 전문성 격차와 선택권의 제약
현행 제도는 기금운용심의회에 외부 전문가를 참여시켜 전문성을 보완하고 있다. 그러나 수천억원을 보유한 대학과 수십억원 규모의 중소대학에 같은 내부 운용역량을 기대하는 것은 현실적이지 않다. 한국사학진흥재단 상담사례에서도 대학이 적립금 수익률 제고를 위해 OCIO 도입을 검토하면서 위탁운용사 선정절차와 심의회·이사회 권한관계를 문의한 사례가 확인된다. 이는 대학 현장에도 외부 전문운용 수요가 존재함을 보여준다. (한국사학진흥재단, 2024.9.2·10.2; 「사립학교법 시행령」 제14조의8)
따라서 규제개혁의 초점은 모든 대학에 동일한 투자조직이나 하나의 운용방식을 요구하는 데 있어서는 안 된다. 내부 CIO를 둘 수 있는 대학, 민간 OCIO가 효율적인 대학, 공동투자풀이 필요한 중소대학, 예금·채권 중심의 보수적 운용을 선호하는 대학이 공존할 수 있다. 규제는 이러한 선택을 막기보다 각 대학이 비용과 역량, 자금 만기에 맞는 방식을 선택할 수 있도록 설계되어야 한다. (NACUBO, 2025a; 한국사학진흥재단, 2024)
<표 2> 현행 대학 적립금 운용 관련 규제.제도 현황 및 구조, 쟁점
규제‧제도‧요소 | 현행 구조 | 비판적 쟁점 |
적립 목적 | 연구‧건축‧장학 등 목적별 관리 | 목적별 회계통제와 포트폴리오 운용을 구분할 필요 |
증권취득 한도 | 원칙적으로 적립금의 50% 범위 | 자금 만기·유동성과 무관한 일률적 총량규제 |
기금운용심의 | 운용계획‧지침 등을 위원회에서 심의 | 절차적 전문성과 상시 운용역량은 별개의 문제 |
예산‧회계‧연계 | 운용계획이 예산‧회계절차와 결합 | 시장변화에 대한 신속한 조정과 긴장 가능 |
운용책임 | 손실 절차 위반은 가시적 | 저수익 장기운용의 기회비용은 덜 가시적 |
4.해외사례: 운용방식의 자율성과 다양성
해외 대학기금 사례를 비교할 때 수익률 숫자만 따라가는 것은 적절하지 않다. 대학기금의 법적 성격, 기부문화, 세제와 금융시장이 한국과 다르기 때문이다. 참고할 지점은 장기자금을 별도로 구분하고, 전문적 거버넌스 아래 직접운용·외부위탁·공동풀 등 다양한 방식을 활용하며, 일정한 지출원칙을 통해 현재 세대의 교육·연구와 미래 세대의 구매력 보전을 함께 추구한다는 구조다.
◩ 미국: 자율적인 분산투자와 지출 정책으로 비교적 높은 수익률
정책환경이 달라졌다면 거버넌스도 재검토할 수 있다. 다만 경쟁을 도입했던 이유가 완전히 사라졌는지, 통합으로 얻는 투자·협상력의 편익이 경쟁상실 비용보다 큰지를 검증해야 한다. 코레일·SR 일원화 역시 이용자 편의와 좌석운영 효율을 높일 수 있지만 서비스·운임·운영성과를 비교할 수 있는 경쟁 압력이 약해질 가능성이 있다.
◩ 영국: 대학 자체 전문적인 적립금 운용과 공동기금 구조
통합이 불가피하더라도 하나의 중앙조직으로 모든 권한을 집중할 필요는 없다. 발전 분야는 발전원·지역·프로젝트 단위 책임회계를 두고 성과를 공개해 내부 비교경쟁을 유지할 수 있다. 항만은 정책기획과 해외거점은 통합하되 지역지사의 사업·요금·마케팅 자율성을 충분히 보장할 수 있다. 철도도 시설·관제·운영 등 기능별로 경쟁가능성을 다시 검토할 필요가 있다.
◩ 캐나다: 대학 자산만 전담하는 독립 전문운용기관
토론토대는 대학 소유 자산의 투자를 전담하는 University of Toronto Asset Management Corporation(UTAM)을 별도 전문기관으로 운영한다. UTAM은 장기기금인 Long Term Capital Appreciation Pool(LTCAP)과 단·중기 운전자금인 Expendable Funds Investment Pool(EFIP)을 구분해 관리한다. 2025년 말 LTCAP 규모는 약 54억캐나다달러였으며, 대학의 Business Board가 투자정책과 위험·수익 목표를 승인하고 UTAM이 이를 실행한다. 즉 장기기금과 단기유동성 자금을 분리하고, 대학 거버넌스는 정책을 정하며 전문기관은 집행을 담당하는 구조다. (UTAM, 2026; University of Toronto Business Board, 2025)
◩ 호주: 자금 만기별 풀 분리와 외부 전문운용
호주국립대(ANU)는 투자기간이 3년을 넘는 자금만 Long Term Investment Pool(LTIP)에 넣고, 더 짧은 자금은 별도의 General Cash Float에서 관리한다. LTIP는 CPI+3.5%를 7년 이동기간 기준 목표수익률로 설정하고, 지속가능한 배분을 위해 연 4.5%의 분배율을 적용한다. 자산의 대부분은 전문 외부운용사를 통해 투자한다. 이는 자금의 만기를 기준으로 장기투자와 단기유동성 운용을 분리하는 명확한 사례다. (Australian National University, “Long Term Investment Pool and General Cash Float”, 2026 확인)
멜버른대 역시 장기 기부자산을 Gift Investment Portfolio로 묶어 운용하며, 전략적 투자결정은 대학의 Investment Management Committee가 감독하고 실제 집행의 상당 부분은 전문 외부 자문·운용기관에 위임한다. 2025년 장기 기부자산 포트폴리오의 시장가치는 약 15.22억호주달러였고, 6,800만호주달러가 대학의 다양한 목적에 배분됐다. 자체 거버넌스와 외부 전문운용을 결합한 모델이다. (University of Melbourne, 2025 Gift Investment Report; Responsible Investment Guide, 2025)
<표 3> 대학 적립금 운용 관련 해외 사례 및 시사점
국가·사례 | 핵심 운용구조 | 한국에 주는 시사점 |
미국·대학 endowment | 분산투자 + 장기성과평가 + spending policy | 투자와 교육·연구 지출의 순환구조 |
영국·Oxford /Cambridge | 자체 전문운용사, 공동풀, 이동평균 배분규칙 | 전문성·규모의 경제와 안정적 지출 결합 |
캐나다·Toronto | 대학 자산 전담 전문법인, 장기·단기 풀 분리 | 정책결정과 운용집행의 역할 분리 |
호주·ANU /Melbourne | 만기별 투자풀 분리, 외부 전문운용 활용 | 장기자금만 위험자산에 배분하고 전문성 외부조 |
5. 개선방향: 규제 완화·선택권 확대·책임 강화
◩ 50% 일률적 투자한도를 자금 만기·수탁자 책임 중심으로 전환
단기적으로는 10년 이상 장기적립금에 대해 증권투자 한도를 완화하고, 중장기적으로는 법률이 획일적 비율을 정하는 방식에서 선관주의(prudent investor)와 수탁자 책임 중심의 원칙규제로 전환하는 방안을 검토할 필요가 있다. 대학은 투자정책서(IPS)를 통해 목표수익률, 위험한도, 필요한 유동성, 전략적 자산배분과 성과평가 기준을 정하고 이사회·투자위원회가 이를 책임지는 방식이다. (현행 투자한도: 「사립학교법」 제32조의2)
◩ 적립금을 사용기간에 따라 단기·중기·장기로 관리
<표 4> 대학 적립금 사용기간별 운용 방향 제안
구분 | 예시 기간 | 운용의 기본방향 |
단기자금 | 3년 이내 | 예금·MMF·단기채 등 유동성과 원금보전 중심 |
중기자금 | 3~10년 | 우량채권과 분산형 시장자산을 조합 |
장기자금 | 10년 이상 | 국내외 주식·채권 등 장기 분산투자, 대학이 위험수준 결정 |
이 기간과 자산범주를 정부가 의무비율로 정할 필요는 없다. 핵심은 적립 목적뿐 아니라 사용시점과 필요한 유동성을 투자정책에 반영하도록 하는 것이다. ANU처럼 장기투자풀과 단기 운전자금을 명확히 분리하는 방식도 참고할 수 있다. (Australian National University, 2026 확인)
◩ 직접운용·OCIO·공동투자풀·공공수탁 가운데 대학이 자유롭게 선택
<표 5> 대학 적립금 운용모델의 유형화
운용모델 | 적합한 경우 | 핵심 특징 | 정책원칙 |
자체 CIO·직접운용 | 대규모 적립금·내부 전문성 보유 | 대학이 자산배분과 운용을 직접 수행 | 선택 |
민간 OCIO | 전문인력은 부족하나 일정 규모 보유 | 전문기관에 자산배분·운용·위험관리 위탁 | 선택 |
공동투자풀 | 중소·지방대학 | 여러 대학이 투자만 공동화해 규모의 경제 확보 | 참여 |
공공 전문수탁 | 공공형 운용을 선호하는 대학 | 별도 법적 근거 아래 전문기관 위탁 | 선택 |
어느 하나를 정부가 정답으로 만들 필요는 없다. 대형 대학은 자체 CIO를 둘 수 있고, 중견 대학은 민간 OCIO를 활용할 수 있으며, 중소대학은 복수의 공동투자풀 가운데 하나를 선택할 수 있다. 위험을 원하지 않는 대학은 예금·채권 중심의 보수적 운용을 계속 선택할 수도 있다. 핵심은 대학이 비용·전문성·자금 만기를 고려해 운용모델을 결정하는 것이다.
◩ 국민연금은 의무 위탁기관이 아니라 선택 가능한 참고모델
국민연금의 전문성을 대학 적립금 운용에 활용하는 방안은 검토할 수 있지만, 대학자금을 국민연금기금과 단순 합산하는 방식은 적절하지 않다. 국민연금은 가입자의 연금자산이라는 별도의 법적 목적을 갖고 있기 때문이다. 직접 수탁을 허용하려면 별도 법적 근거, 계정·손익 분리와 책임구조가 필요하다. 다만 국민연금이 직접운용과 외부위탁, 국내외 자산을 혼합하는 방식은 장기기금 운용의 참고모델이 될 수 있다. 2026년 6월 말 금융부문 기준 국민연금은 47.9%를 직접운용하고 52.1%를 외부위탁하고 있었다. (국민연금기금운용본부, 2026)
따라서 정책목표는 “국민연금에 맡기자”가 아니라 “국민연금형 공공수탁을 원하면 선택할 수 있도록 하되 민간 OCIO·공동풀·자체운용과 경쟁하게 하자”로 설정하는 편이 적절하다. 대학과 연금의 자산·손익은 완전히 분리하고, 운용기관의 소유형태보다 수익·위험·비용·거버넌스로 성과를 비교해야 한다.
◩ 목적별 회계는 유지하되 투자운용은 통합 가능하게
장학·연구·건축 등 사용목적은 엄격히 지키면서 실제 운용은 하나의 통합 포트폴리오에서 수행하고 각 적립금의 지분을 회계상 구분하는 방식을 명확히 허용할 필요가 있다. 이는 목적 외 사용을 허용하는 것이 아니라 투자비용을 낮추고 분산효과를 높이기 위한 것이다. Cambridge CUEF와 Toronto LTCAP처럼 다수의 기금 또는 장기자산을 풀로 관리하는 해외 사례는 이러한 접근의 실무적 가능성을 보여준다. (University of Cambridge, 2026; UTAM, 2026)
◩ 운용수익을 교육·연구로 환류하는 spending policy
기금운용의 목적은 대학을 투자회사로 만드는 데 있지 않다. 장기자산의 실질가치를 보전하면서 운용성과를 장학·연구·교육에 안정적으로 공급하는 것이 목적이다. Oxford처럼 일정 기간의 순자산가치 이동평균에 배분률을 적용하거나, 미국 대학처럼 최근 수년의 평균가치를 기준으로 지출액을 정하는 방식을 대학이 자체적으로 선택할 수 있다. 정부가 획일적인 지출률을 정하기보다 대학별 재정상황과 장기목표에 맞는 spending policy를 마련하도록 하는 편이 바람직하다. (University of Oxford, 2026; NACUBO, 2026b)
◩ 정부 감독은 사전적 투자통제에서 공시·위험관리·수탁자 책임으로 이동
자율성이 확대될수록 투명성과 책임은 더 중요해진다. 다만 정부가 개별 금융상품을 승인하거나 일률적 비중을 정하는 방식보다 적립금의 사용예정 시점, 자산배분, 1·3·5·10년 수익률, 벤치마크 대비 성과, 유동성, 외부위탁비용, 투자위원회 구성, 이해충돌 관계, 교육·연구 환류 규모 등을 공개하도록 하는 방식이 효율적이다. 단기 손실 발생 자체보다 합리적인 투자절차, 충분한 분산, 적정 유동성, 비용관리와 장기 위험조정성과를 중심으로 책임을 평가해야 한다. 이는 '규제를 없애는 것’이 아니라 규제의 초점을 비율과 사전절차에서 수탁자 책임과 성과공시로 옮기는 것이다.
6 결론: 대학 돈은 대학이 선택해서 운용하게 하자
대학 적립금이 12조원을 넘어섰다는 사실만으로 적립금 자체를 과도하다고 단정할 필요는 없다. 대학은 시설투자, 장학, 연구, 구조조정 등 미래지출에 대비하기 위해 일정한 장기자산을 보유할 필요가 있다. 문제는 그 돈이 얼마나 있는가보다 어떻게 운용되고 있는가다. 현재 적립금 가운데 5조원 이상이 10년 이후 사용될 장기자금으로 분류되는 상황에서 장기자금을 단기 예금과 동일하게 접근하면 구매력 저하와 기회비용이 누적될 수 있다. (교육부·한국사학진흥재단 자료; 한국경제, 2026.9.27)
현행 제도는 증권투자를 일정 범위에서 허용하고 기금운용심의회와 외부전문가 제도도 두고 있다. 따라서 개혁의 출발점은 “투자를 새로 허용하자”가 아니라 목적별 통제·50% 총량한도·예산 및 심의절차 중심의 체계를 자금의 만기와 전체 포트폴리오의 위험·수익을 함께 보는 체계로 전환하는 데 있다. 투자의 자유를 넓히는 대신 대학 이사회와 투자위원회에는 합리적인 투자정책, 분산투자, 적정 유동성, 이해충돌 관리, 비용통제와 성과공시에 대한 명확한 수탁자 책임을 부여해야 한다. (「사립학교법」 제32조의2·제32조의3)
해외 사례도 하나의 정답을 보여주지는 않는다. 미국은 분산투자와 spending policy를 결합하고, Oxford와 Cambridge는 자체 전문운용사와 공동풀을 활용하며, Toronto는 대학자산 전담 전문법인을 두고, ANU와 Melbourne은 장·단기 자금을 구분하거나 외부 전문운용을 적극 활용한다. 공통점은 운용방식을 획일적으로 강제하기보다 자금의 목적과 기간에 맞게 전문성과 책임구조를 설계한다는 데 있다. (NACUBO, 2026; University of Oxford, 2026; University of Cambridge, 2026; UTAM, 2026; ANU, 2026; University of Melbourne, 2025)
한국에서도 국민연금형 공공수탁, 민간 OCIO, 공동투자풀, 자체운용을 모두 선택지로 열어둘 수 있다. 어느 방식이 우월한지를 정부가 결정할 이유는 없다. 대학마다 적립금 규모, 전문인력, 사용시점과 위험감내 수준이 다르기 때문이다. 정부의 역할은 투자처를 지정하는 것이 아니라 다양한 운용시장이 작동할 수 있도록 진입과 선택의 제약을 줄이고, 정보공개와 책임규율을 강화하는 것이다.
규제 완화, 선택권 확대, 책임 강화라는 세 원칙을 중심으로 제도를 개편한다면 대학 적립금은 잠자는 자산이 아니라 등록금과 정부지원에만 의존하지 않는 지속가능한 교육·연구 재원으로 기능할 수 있다.
최종 제언 |
◩ 참고문헌
• 국가법령정보센터, 「사립학교법」 제32조의2(적립금)·제32조의3(기금운용심의회), 시행 2026.5.12.
• 국가법령정보센터, 「사립학교법 시행령」 제14조의8·제14조의9, 시행 2025.12.23.
• 국가법령정보센터, 「사학기관 재무·회계 규칙에 대한 특례규칙」 제10조 및 별표2.
• 국민연금기금운용본부, 기금운용 현황 및 2026년 운용자료,
https://fund.nps.or.kr/oprtprcn/otln/getOHED0013M0.do?menuId=MN24001730
• 교수신문, 「사립대 적립금 12조…5조 2천억은 10년 이상 쓸 계획 없어」, 2026.9.28.
• 한국경제, 「적립금 12조 쌓아두고도…손실 두려워 '2% 예금’에 방치한 사립대」, 2026.9.27.
• 한국사학진흥재단, 「기금운용심의회 심의 여부 문의」, 답변 2026.1.21; 「적립금 운용계획에 대한 대학평의원회와 등록금심의위원회 개최 의무 여부」, 답변 2026.6.11.
• 한국사학진흥재단, 「교비회계 적립금 위탁운용사 선정 시 국가계약법 준용 여부 등」, 질의 2024.9.2·답변 2024.10.2.
• Australian National University (2026), “Long Term Investment Pool and General Cash Float,” https://services.anu.edu.au/financial-management/investments/long-term-investment-pool-and-general-cash-float-gcf
• NACUBO (2025a), “Why Endowment Size Should Not Dictate Your School’s Investment Approach,” 2025 Endowment Leadership Series.
• NACUBO (2025b), “Nuts and Bolts of Endowment Management,” 2025 Endowment Leadership Series.
• NACUBO (2026a), “U.S. Higher Education Endowments Report Stable Returns, Increase Spending to $33.4 Billion in FY25,” 2026.2.12.
• NACUBO (2026b), “Your Endowment Questions, Answered,” 2026.2.12.
• University of Cambridge (2025), “Financial Management Information 2024–25.”
• Cambridge University Reporter (2026), “CUEF Governance and Investment Structure.”
• University of Melbourne (2025), “2025 Gift Investment Report”; “Responsible Investment Guide.”
• University of Oxford (2025), “Annual Report and Accounts 2024/25”;
• University of Toronto Asset Management Corporation (UTAM) (2025), “2025 Annual Report.”
• University of Toronto Asset Management Corporation (UTAM), “Investing.”
• University of Toronto Business Board (2025), “Investments: Semi-Annual Update on Investment Performance to June 30, 2025.”
• University of Toronto Business Board (2026), “Semi-Annual Update on Investment Performance and Responsible Investing Activities to December 31, 2025.”